

El 1 de septiembre de 2026, la Comisión de Bolsa y Valores de Estados Unidos (SEC) propuso modernizar las reglas de los agentes de transferencia, las entidades que llevan el registro de quienes son titulares de valores. La propuesta permitiría llevar esos registros en blockchain. Dieciséis días después, la misma SEC emitió una exención temporal para negociar acciones tokenizadas que conserven los derechos de la acción tradicional. La noticia deja una pregunta para quien asesora a una empresa mexicana. ¿Qué valor tiene en México un registro de acciones en blockchain?
La respuesta tiene dos partes. Como prueba, ese registro ya tiene valor legal en México. La ley reconoce efectos jurídicos a los mensajes de datos y valora su fuerza probatoria por la fiabilidad del método con que se generan y conservan. Como registro de propiedad, la ley ya ofrece las bases para llevar el registro de acciones y los libros corporativos en medios electrónicos. Lo que no regula con carácter general es el control ni la singularidad, dos conceptos que explico más adelante y que permiten que un derecho cambie de manos sin duplicarse. Esa parte depende hoy del diseño del sistema y de los procesos de cada empresa.
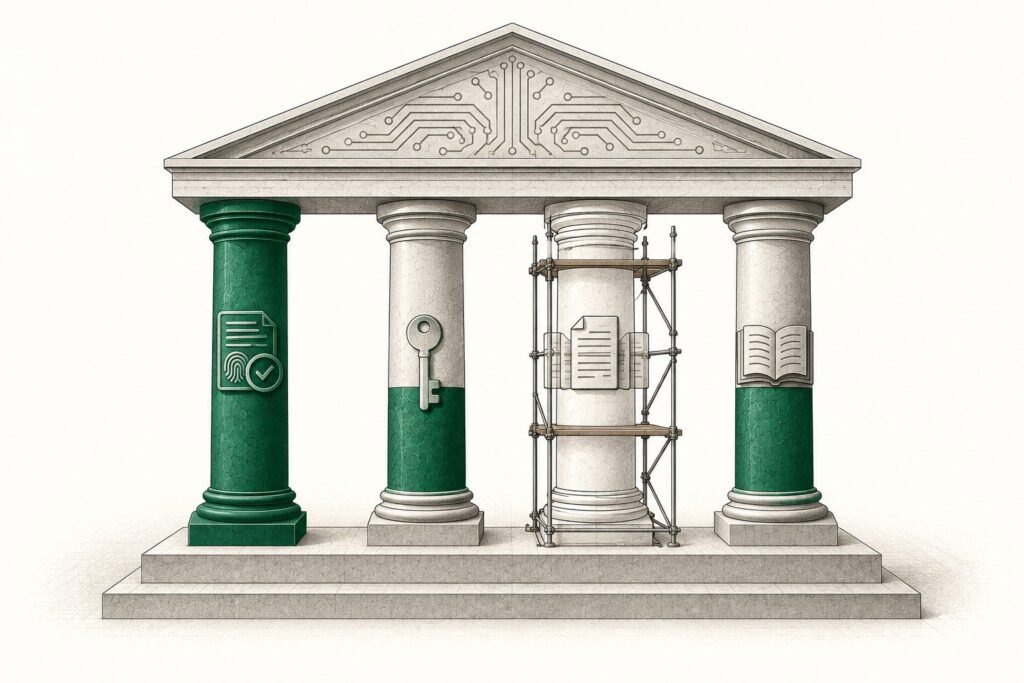
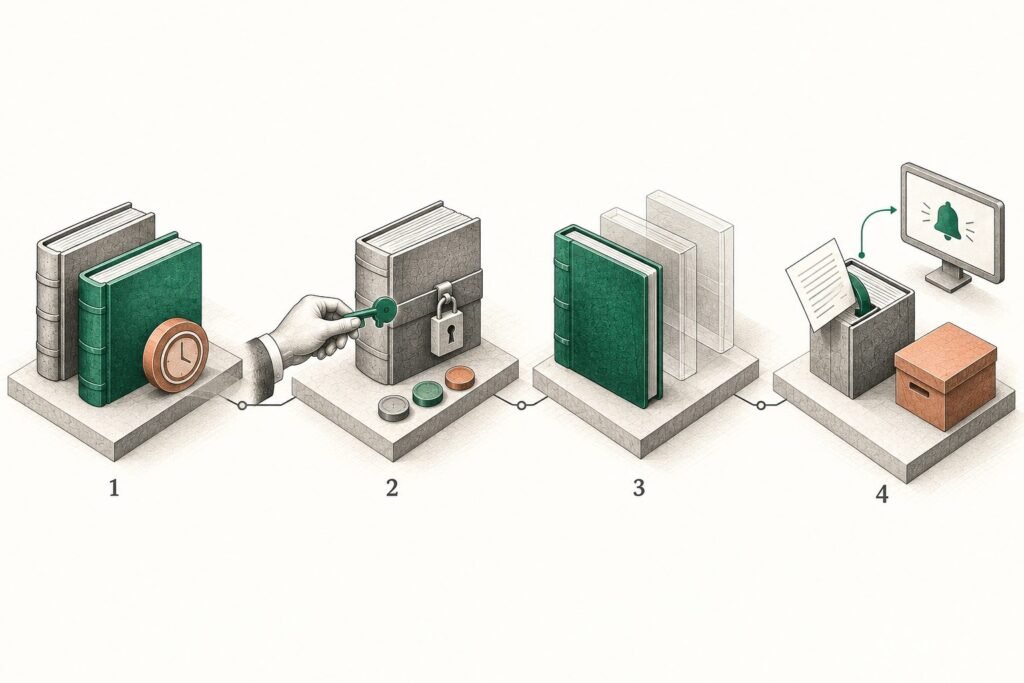
Para distinguir un concepto de otro, propongo un filtro al que llamo las cuatro pruebas del título electrónico: integridad, control, singularidad y registro de titularidad. Las tres primeras provienen de la Ley Modelo sobre Documentos Transmisibles Electrónicos (MLETR) de la Comisión de las Naciones Unidas para el Derecho Mercantil Internacional (CNUDMI) y de la guía que esa comisión publicó en 2025 sobre registros distribuidos. La cuarta responde a la pregunta que abre la SEC en sus últimas actualizaciones en estos temas, que es cuál registro electrónico establece quién es el dueño.
Qué propone la SEC y por qué importa el registro de titulares
En Estados Unidos, el agente de transferencia es la entidad registrada ante la SEC que la emisora contrata para llevar su registro maestro de titulares. Ese registro es la lista que reconoce quién es dueño de cada acción y en la que se inscriben sus transmisiones. La emisora se basa en él para pagar dividendos, convocar a asambleas y reconocer el voto.
Cuando una acción se representa como token, la transferencia entre dos carteras digitales queda registrada en la blockchain, pero eso no hace accionista al comprador. Para la emisora, el dueño es quien aparece en el registro del agente de transferencia. Si el agente no inscribe la operación, el comprador tiene un token, pero no los derechos de la acción.
La operación en blockchain produce efectos para el inversionista solo de dos maneras: si el agente la refleja en su registro, o si la propia blockchain es el registro que el agente lleva y controla. Por eso la propuesta del 1 de septiembre importa más por lo que pone sobre la mesa de discusión que por la tecnología que menciona.
La propuesta es un proyecto de reforma a las reglas de los agentes de transferencia, abierto a comentarios del público antes de que la SEC decida si lo aprueba. El cambio central está en la definición del registro maestro. Ese registro podría llevarse en forma electrónica, en uno o varios sistemas vinculados entre sí y con la tecnología que elija el agente, siempre que este conserve el control exclusivo del registro. Blockchain podría ser ese registro o una parte de él, pero la regla no obliga a usarla. Los comentarios se reciben hasta el 3 de noviembre de 2026.
La idea no es nueva. En mayo de 2025, el personal de la División de Mercados de la SEC publicó un documento de preguntas frecuentes sobre criptoactivos y tecnología de registro distribuido. En la pregunta 11 respondió que un agente de transferencia puede llevar el registro maestro en blockchain sin conservar una copia completa fuera de ella, siempre que cumpla sus obligaciones. Ese criterio lo emitió el personal y no la Comisión, por lo que orienta, pero no obliga. Con la propuesta, esa idea pasaría a estar en el texto de la regla.
A diferencia de la propuesta, la exención está vigente. Es una excepción temporal, válida hasta el 17 de septiembre de 2031. La SEC permite que ciertas plataformas negocien acciones tokenizadas sin registrarse como bolsa de valores ni como intermediario (dealer), siempre que cumplan sus condiciones. Esas plataformas pueden operar con fondos de liquidez y con contratos inteligentes (smart contracts) públicos y auditables. La condición central es que el token otorgue los mismos derechos que la acción tradicional equivalente. Los productos que solo replican el precio quedan fuera. Lo destacable de la exención es el orden que establece. Primero está el derecho y el registro que lo reconoce, y después el token.
En México ese enfoque debe tener su propio análisis e interpretación. La Ley del Mercado de Valores no menciona los tokens. En su artículo 7 exige que los valores que se ofrecen al público estén inscritos antes en el Registro Nacional de Valores que lleva la Comisión Nacional Bancaria y de Valores (CNBV). Mi propuesta de interpretación es que un token que representa acciones y se ofrece al público debería quedar sujeto a esa regla. Sin embargo, es una interpretación. Ninguna norma ni criterio público de la CNBV lo establece, la autoridad podría resolverlo de otra forma y sería deseable que la ley lo previera. En cuanto a los activos virtuales, la Circular 4/2019 del Banco de México solo permite a bancos e instituciones de tecnología financiera usarlos en sus operaciones internas, con autorización previa, y les prohíbe ofrecerlos a sus clientes. El sentido de este artículo no es tratar esos límites a fondo, sino establecer qué registro prueba quién es el dueño.
Cómo se está adoptando: Delaware, Reino Unido, Singapur y la Unión Europea
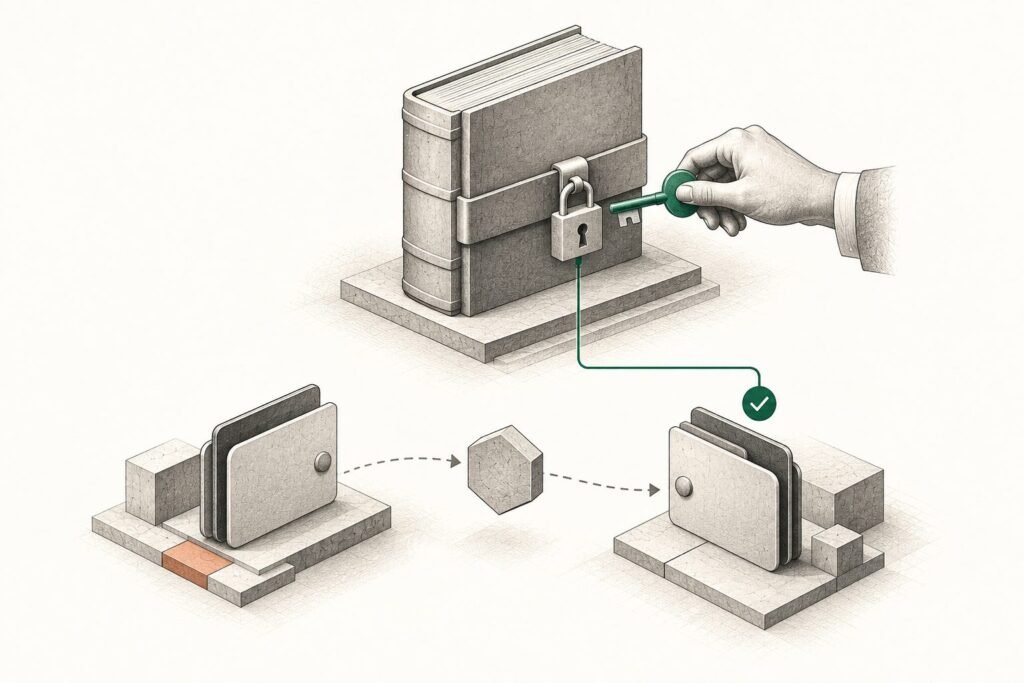
La SEC no parte de cero respecto a este enfoque de registro. Desde la reforma de 2017, la ley de sociedades de Delaware, el estado donde se constituye buena parte de las empresas estadounidenses, permite llevar los registros de la sociedad, incluido el libro de accionistas, en una o más redes o bases de datos electrónicas, entre ellas las de registro distribuido (sección 224). La ley acepta la tecnología siempre que el registro siga sirviendo para lo mismo que antes. Si un accionista pide revisar los libros o un juez ordena exhibirlos, la sociedad debe poder entregarlos impresos y legibles en un tiempo razonable, no como datos que solo un especialista sabe leer. El libro de accionistas también debe permitir preparar la lista de quienes pueden votar en cada asamblea.
En los documentos del comercio, la adopción ya es ley. El Reino Unido aprobó en 2023 la Electronic Trade Documents Act, que reconoce posesión, endoso y efectos equivalentes al papel cuando un sistema fiable distingue el documento de sus copias, permite su control exclusivo y retira el control a quien lo transmite. Esa ley excluye ciertos valores desmaterializados, que siguen su propio régimen. Singapur incorporó la MLETR a su Electronic Transactions Act en 2021 y opera TradeTrust, una infraestructura basada en blockchain para endosar, transferir y verificar documentos comerciales.
La Unión Europea dio otro paso. El reglamento eIDAS, revisado en 2024, creó el libro mayor electrónico cualificado, un servicio de confianza cuyos registros se presumen íntegros y en un orden cronológico único y exacto cuando cumplen ciertas condiciones adicionales. Es una presunción legal sobre un registro electrónico, aplicable a tecnologías como blockchain, y no una opinión técnica.
México también avanzó, en dos campos de regulación. En materia procesal, el Código Nacional de Procedimientos Civiles y Familiares define la cadena de bloques (art. 2, fracción VII) y reconoce como prueba la información que conste en ella o en cualquier otra tecnología (art. 348). Para valorar esa prueba, el juez tiene como elemento objetivo de valoración, sobre todo, la fiabilidad del método con que la información se generó, comunicó, recibió o archivó. También considera si su contenido puede atribuirse a las personas obligadas y si puede consultarse después (art. 349). Cuando la ley exige presentar un documento original, basta acreditar que la información se mantuvo íntegra e inalterada desde que se generó en su forma definitiva (art. 350). Estas reglas determinan cuánto vale la información como prueba. No establecen quién es el titular del derecho que esa información representa. El Código entra en vigor de forma gradual, en materia federal y en cada estado, conforme lo declaran el Congreso de la Unión y los congresos locales.
En materia mercantil, la reforma de 2024 a la Ley General de Títulos y Operaciones de Crédito (LGTOC) permitió emitir en medios electrónicos cualquier título de crédito, incluido el pagaré, en un sistema de información y con cualquier tecnología (art. 5). Exige además que la información del título se mantenga íntegra y que su circulación pueda rastrearse en ese sistema (art. 5 Bis). Para los certificados de depósito, títulos que emiten los almacenes generales de depósito para acreditar la propiedad de las mercancías que resguardan, la reforma fue más lejos. Dispuso que se emitan solo a través de sistemas criptográficos, que se inscriban en el Registro Único de Certificados, Almacenes y Mercancías y que su entrega se haga cuando el tenedor legítimo transfiere el control del título al almacén por medio de ese sistema (arts. 229 y 239). La ley usa la palabra control, pero no la define ni dice cómo debe garantizar el sistema que solo una persona lo ejerza. Para el pagaré y los demás títulos electrónicos, la ley no menciona el control.
Ninguno de estos ejemplos prueba una adopción masiva. Muestran que el derecho ya da efectos a un registro electrónico cuando precisa quién lo controla y cuál es el original, y que en México esa precisión todavía es incompleta.
El valor legal que ya tiene en México un registro en blockchain
En México, un registro en blockchain es, para efectos legales, un mensaje de datos. El Código de Comercio define como sistema de información todo sistema utilizado para generar, enviar, recibir, archivar o procesar mensajes de datos (art. 89). También prohíbe negar efectos jurídicos, validez o fuerza obligatoria a una información por la sola razón de que conste en un mensaje de datos (art. 89 bis). Usar blockchain no le quita valor legal a la información, y tampoco se lo da por sí solo.
Su fuerza como prueba depende del método. En los juicios mercantiles, el artículo 1061 Bis del Código de Comercio, reformado en noviembre de 2025, reconoce como prueba la información que conste en medios digitales, ópticos o en cualquier otra tecnología. Su valoración se rige por los artículos 348 a 350 del Código Nacional de Procedimientos Civiles y Familiares, ya citados. Por esa remisión, la regla procesal que menciona expresamente la cadena de bloques también se aplica en materia mercantil, conforme el Código Nacional entra en vigor en cada jurisdicción. El artículo 1298-A sigue vigente y usa el mismo criterio, que es la fiabilidad del método con que la información se generó, archivó, comunicó o conservó. Cuando la ley exige conservar un original, el artículo 93 bis se cumple, entre otros requisitos, si existe garantía confiable de que se conservó la integridad de la información. El artículo 49 remite para ello a una norma oficial mexicana, hoy la NOM-151-SCFI-2016.
En ese terreno, blockchain tiene argumentos sólidos. La guía de la CNUDMI de 2025 explica que la persistencia de la información, rasgo distintivo de estos registros, ayuda a satisfacer el requisito de integridad. Un hash registrado en la cadena permite demostrar que un documento no cambió desde el momento de su registro. La reforma de 2024 a la LGTOC, a su vez, define la integridad de un título electrónico con el mismo criterio que la MLETR, que es información completa e inalterada, salvo los cambios propios de su comunicación, archivo o presentación (art. 5 Bis).
Esa solidez tiene un límite. Probar que un dato no cambió es distinto de probar quién puede exigir el derecho que ese dato representa. Un pagaré digitalizado puede llegar íntegro a juicio y, aun así, no demostrar quién es su tenedor legítimo ni impedir que otra persona reclame el mismo pago con otra copia. Esa diferencia separa la prueba electrónica de la circulación de un título, y de ella parten las cuatro pruebas.
Las cuatro pruebas del título electrónico
En un título en papel, como un pagaré, saber quién podía cobrarlo no requería reglas especiales. El documento contenía los datos del derecho, se entregaba físicamente y existía un solo original, así que quien lo tenía podía cobrarlo o endosarlo. Las cuatro pruebas que propongo buscan resolver esas mismas cuestiones cuando el título es electrónico. Un archivo electrónico se copia sin pérdida, así que esas funciones deben reconstruirse con reglas. La MLETR lo hace con un método fiable que asegure integridad, control y singularidad (arts. 10 y 11), tan fiable como lo exija la función que cumple (art. 12).
Integridad: la ley mexicana ya la cumple
La MLETR pide un método fiable que mantenga la integridad y la evalúa con un criterio preciso. La información debe permanecer completa y sin alteraciones, salvo los cambios propios del curso normal de su comunicación, archivo o presentación (art. 10.2). El artículo 5 Bis de la LGTOC recoge ese criterio casi en los mismos términos y añade que la circulación del título sea trazable en el sistema. Además, presume que el título se mantiene íntegro y disponible cuando puede consultarse en ese sistema. En esta prueba, México está al día.
Control: solo existe para los certificados de depósito
El control es el equivalente electrónico de la posesión. La MLETR exige un método fiable para determinar que el documento está bajo el control exclusivo de una persona e identificarla, y dispone que la transferencia de la posesión se cumple transfiriendo el control (art. 11). La LGTOC no tiene una regla general equivalente. Ordena exhibir el título, endosarlo y verificar al último tenedor «en el sistema» (arts. 17, 29 y 39), pero no dice cómo ese sistema garantiza que una sola persona pueda disponer del título.
La palabra control aparece en la reforma solo para los certificados de depósito, que circulan en sistemas criptográficos y se entregan transfiriendo su control (por ejemplo, arts. 239 y 242). Para esos sistemas, la Comisión Nacional Bancaria y de Valores debe fijar mediante reglas generales los requisitos de seguridad, confidencialidad, disponibilidad e integridad (art. 11 Bis de la Ley General de Organizaciones y Actividades Auxiliares del Crédito). El pagaré, la letra de cambio y el resto de los títulos de la LGTOC no tienen esa regla.
Singularidad: la regla que falta
La singularidad evita que un mismo derecho se cobre dos veces. La MLETR exige un método fiable para determinar que ese documento electrónico es el documento transmisible (art. 10.1.b.i), y su nota explicativa aclara que se trata de identificar de manera fiable el documento que confiere a su tenedor el derecho a exigir el cumplimiento. Singularidad no significa que exista una sola copia informática. Los nodos de una blockchain replican la información sin crear títulos adicionales. Lo decisivo es saber cuál es el documento operativo.
Un ejemplo hipotético lo aclara. Ana es tenedora de un pagaré en formato electrónico y lo transmite a Beatriz enviándole el archivo, pero conserva una copia idéntica. El archivo de Beatriz está íntegro y prueba la deuda. Nada en él demuestra, sin embargo, que Beatriz sea hoy la única legitimada para cobrar, ni impide que Ana transmita su copia a una tercera persona. En el ejemplo anterior, la integridad está cumplida, pero el control y la singularidad no.
En un sistema fiable el resultado cambia. El sistema identifica cuál es el documento operativo, registra quién tiene el control y procesa la transmisión a Beatriz como un cambio de control. Ana puede conservar un comprobante de la operación, pero ya no puede transmitir el derecho. La guía de la CNUDMI señala que ciertos diseños, como los tokens no fungibles (NFT), ayudan a satisfacer la singularidad. La LGTOC exige que el endoso se relacione «de manera indubitable» con el título (art. 29), pero no regula la singularidad y el control en general para los títulos de crédito.
Registro de titularidad en títulos y en acciones
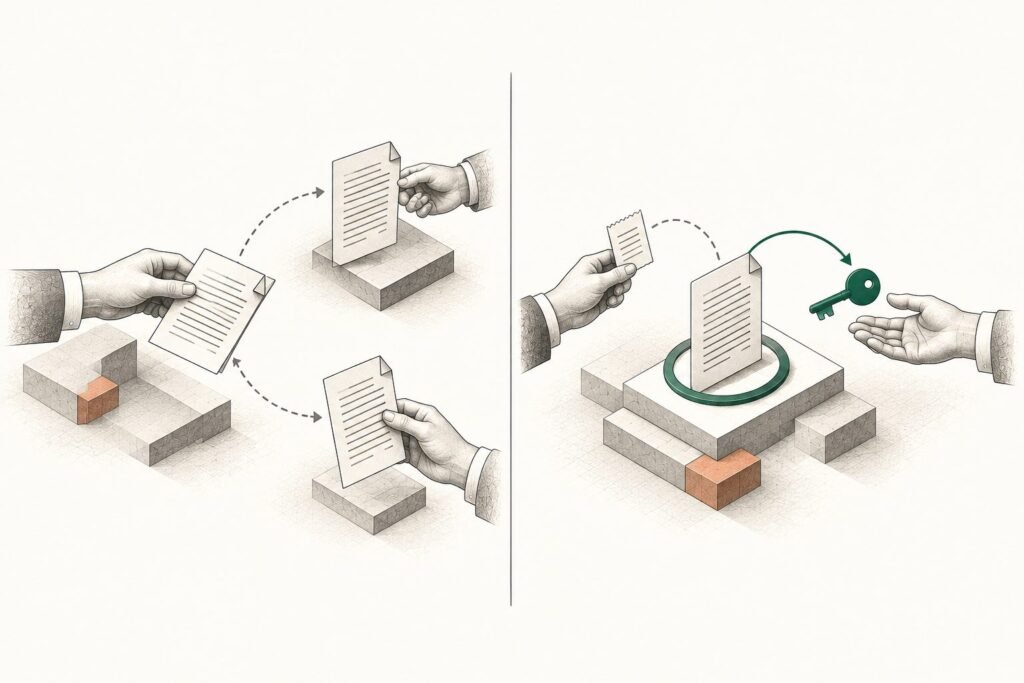
La cuarta prueba responde a la pregunta que plantea la SEC sobre cuál registro establece, con efectos frente a terceros, quién es el dueño. Para los títulos de crédito electrónicos, la LGTOC asigna esa función al sistema de información en que se emite el título, que puede operar con cualquier tecnología (art. 5). En ese sistema deben verificarse la identidad del último tenedor y la continuidad de los endosos (art. 39). La ley no fija las reglas de ese sistema. No dice quién lo opera, qué grado de fiabilidad debe acreditar ni cómo asegura que solo una persona controle el título.
Para las acciones, la regla está en la Ley General de Sociedades Mercantiles. Esa ley obliga a la sociedad anónima a llevar un registro de acciones con el nombre, la nacionalidad y el domicilio de cada accionista, las acciones que le pertenecen y las transmisiones que se realicen (art. 128). La sociedad considera dueño a quien aparece inscrito en ese registro y debe inscribir las transmisiones a petición de cualquier titular (art. 129). Desde 2018, cada inscripción debe avisarse además en el sistema electrónico de publicaciones de la Secretaría de Economía, que mantiene confidenciales los datos del accionista. Ese aviso no sustituye al registro. El registro sigue a cargo de la sociedad, y la ley no dice en qué medio debe llevarse.
El Código de Comercio sí regula los libros electrónicos, aunque no menciona el registro de acciones. Todo comerciante debe llevar un sistema de contabilidad con los instrumentos y sistemas de registro que mejor se adapten a su negocio (art. 33). Además, debe llevar un libro mayor y, si es persona moral, uno o varios libros de actas, donde constan los acuerdos de las asambleas y de los consejos de administración (arts. 34 y 36). El artículo 34 permite conservar esos libros en formato impreso o en medios electrónicos, ópticos o de cualquier otra tecnología, siempre que se cumpla la norma oficial mexicana sobre digitalización y conservación de mensajes de datos, hoy la NOM-151-SCFI-2016. La misma regla se aplica a los comprobantes de las operaciones (art. 38). Todos estos libros y registros deben conservarse al menos diez años (art. 46).
Con estas reglas, la ley mexicana ya ofrece las condiciones para llevar el registro de acciones y los libros corporativos en medios electrónicos, incluida una blockchain, siempre que se cumpla la NOM-151. La Ley General de Sociedades Mercantiles no exige que el registro de acciones se lleve en papel. El Código de Comercio permite llevar la contabilidad con el sistema de registro que mejor se adapte al negocio, conservar los libros de actas en medios electrónicos (arts. 33 y 34) y prohíbe negar efectos jurídicos a una información por constar en un mensaje de datos (art. 89 bis). Si el sistema cumple la NOM-151-SCFI-2016, cada asiento conserva su integridad y puede presentarse como prueba en juicio conforme al artículo 1061 Bis. La ley deja al diseño del sistema la forma de asegurar que solo la sociedad inscriba las transmisiones y que cada inscripción sea única. Delaware lo previó en su ley en 2017 y la SEC lo discute en 2026. En México, las bases para hacerlo ya están en el Código de Comercio y en la NOM-151.
A la fecha de publicación de este artículo, el Congreso de la Unión tiene en proceso de aprobación la iniciativa de Ley General para el Fortalecimiento y Armonización Catastral y Registral, que el Ejecutivo federal presentó el 8 de septiembre de 2026. Aunque el registro inmobiliario es un área distinta, la iniciativa ya exige asentar actuaciones, registros y modificaciones «de forma cronológica, inalterable y auditable» (art. 3, fracción IV), sin mencionar blockchain ni registros distribuidos. Sería deseable que contemplara de forma directa estas tecnologías para el registro, porque pueden asegurar esos atributos.
Las cuatro pruebas frente a la ley mexicana:
| Prueba | Qué exige la MLETR | Qué prevé la ley mexicana | Estado |
|---|---|---|---|
| Integridad | Información completa e inalterada, con método fiable (art. 10) | El mismo criterio, más circulación trazable (LGTOC art. 5 Bis) | Cumplida |
| Control | Control exclusivo e identificación de quien lo ejerce (art. 11) | Solo para certificados de depósito (LGTOC arts. 239 y 242) | Parcial |
| Singularidad | Identificar de forma fiable el documento operativo (art. 10.1.b.i) | Sin regla expresa | Pendiente |
| Registro de titularidad | Neutral: registro central, token o DLT, siempre con control fiable | Sistema de información para títulos (LGTOC art. 39); registro de acciones a cargo de la sociedad (LGSM arts. 128 y 129), con libros electrónicos conforme a la NOM-151 (CCom art. 34) | Parcial |
Lo que la tecnología no resuelve sola
Las cuatro pruebas también sirven para detectar promesas que no se sostienen. La más común es la etiqueta. Llamar blockchain o NFT a un sistema no demuestra que cumpla con la ley. Lo demuestra un método fiable, auditado y documentado, como el que exige la NOM-151-SCFI-2016 para conservar mensajes de datos. Otra es el dato de origen. Si alguien registra información falsa, la cadena la conserva con la misma integridad que la verdadera, y la guía de la CNUDMI atribuye la responsabilidad a quien introduce el dato incorrecto.
Una clave privada tampoco equivale a la titularidad jurídica, ni un hash equivale a una firma electrónica avanzada. La clave permite firmar operaciones en la cadena y el hash demuestra que un contenido no cambió. Quién es el titular y qué firma produce efectos legales lo determina la ley. Además, si el registro guarda datos personales en una cadena pública, esos datos no pueden corregirse ni borrarse, lo que choca con los derechos de rectificación y cancelación. Por eso conviene decidir desde el diseño qué información se registra en la cadena y cuál se conserva fuera de ella, una separación que la SEC ya admitió en su criterio de 2025.
Estos límites no le quitan valor a la tecnología. Blockchain aporta integridad, trazabilidad y un método para ejercer el control sobre un registro, y la ley mexicana ya reconoce esos atributos como prueba y como forma de conservar los libros corporativos. Para que un registro electrónico funcione como título o como registro de titularidad, el sistema debe diseñarse para cumplir las cuatro pruebas.
Antes de llevar un título o un registro de acciones a blockchain
Conviene aplicar las cuatro pruebas en orden, como preguntas para el proveedor tecnológico y para el propio equipo jurídico. ¿El sistema mantiene la información completa e inalterada, y cómo lo acredita? ¿Quién tiene el control exclusivo del registro y cómo se transfiere? ¿Cómo se distingue el registro operativo de sus copias? ¿Cuál registro establece quién es el dueño y en qué norma se apoya ese efecto? Si alguna respuesta depende solo de la palabra blockchain, el proyecto todavía no está listo.
En las acciones, estas preguntas tienen respuestas concretas. Una sociedad anónima puede dividir su capital en distintas clases de acciones, como ordinarias, preferentes o de voto limitado, cada una con derechos propios (arts. 112 y 113 de la LGSM). El registro debe reflejar esas clases y series, las exhibiciones pagadas y cada transmisión (art. 128). Si los estatutos exigen autorización del consejo de administración para transmitir acciones (art. 130), el sistema debe impedir que la transmisión se inscriba sin ella. Lo mismo aplica al libro especial de socios de una sociedad de responsabilidad limitada (art. 73). Un registro que no distingue clases ni aplica estas restricciones no permite saber quién vota ni quién cobra dividendos.
Para una empresa que quiere cumplir, las cuatro pruebas se traducen en cuatro procesos de cumplimiento corporativo digital que hoy pueden aplicarse con la ley vigente. El primero es conservar el registro de acciones y los libros de actas conforme a la NOM-151-SCFI-2016, para acreditar su integridad (arts. 34 y 49 del Código de Comercio). El segundo es definir quién puede inscribir asientos, por ejemplo el secretario del consejo, y que el sistema solo se lo permita a esa persona. El tercero es fijar cuál es el registro oficial y tratar cualquier otra versión como copia. El cuarto es inscribir cada transmisión con su soporte, publicar el aviso en el sistema electrónico de la Secretaría de Economía (art. 129 de la LGSM) y conservar todo durante al menos diez años (art. 46 del Código de Comercio). Con esos cuatro procesos, el registro vale como prueba en juicio (art. 1061 Bis) y sirve como fuente para saber quién es el dueño de cada acción.
La SEC discute cuál registro debe prevalecer en el mercado estadounidense. En México, la ley ya reconoce la integridad y el valor probatorio de estos registros y permite llevar los libros corporativos en medios electrónicos. Las reglas de control y singularidad no están en la ley, así que hoy dependen del diseño del sistema y de los procesos de cada empresa.
¿Tu registro de acciones mostraría hoy, sin reconstruir nada, quién puede votar en la próxima asamblea?
Fuentes
- SEC, Transfer Agent Rules, expediente S7-2026-30, propuesta del 1 de septiembre de 2026, y texto de la propuesta, Release 34-106246, pp. 83 a 86.
- SEC, preguntas frecuentes sobre criptoactivos y registros distribuidos, 15 de mayo de 2025, pregunta 11.
- SEC, orden 34-106402, exención de innovación, emitida el 17 de septiembre de 2026, y su hoja informativa.
- Ley de sociedades de Delaware, sección 224.
- Reino Unido, Electronic Trade Documents Act 2023, secciones 2 a 5.
- Singapur, IMDA, Electronic Transactions Act y GovTech, TradeTrust.
- Reglamento (UE) 2024/1183, que modifica el reglamento eIDAS, según la guía DLT de la CNUDMI, párr. 22.
- CNUDMI, Ley Modelo sobre Documentos Transmisibles Electrónicos y nota explicativa, arts. 10 a 12.
- CNUDMI, Guide on legal issues relating to the use of distributed ledger technology in trade, Naciones Unidas, 2025, párrs. 22, 70 y 71, 94 a 97 y 109 a 117.
- Código Nacional de Procedimientos Civiles y Familiares, arts. 2, fracción VII, y 348 a 350.
- Decreto de homologación normativa relativa al Código Nacional de Procedimientos Civiles y Familiares, DOF del 14 de noviembre de 2025 (Código de Comercio, art. 1061 Bis).
- Decreto de reforma a la LGTOC y a la Ley General de Organizaciones y Actividades Auxiliares del Crédito, DOF del 26 de marzo de 2024.
- Ley General de Títulos y Operaciones de Crédito, arts. 5, 5 Bis, 17, 29, 39, 229, 239 y 242.
- Ley General de Organizaciones y Actividades Auxiliares del Crédito, art. 11 Bis.
- Código de Comercio, arts. 33, 34, 36, 38, 46, 49, 89, 89 bis, 93 bis, 1061 Bis y 1298-A.
- Ley General de Sociedades Mercantiles, arts. 73, 112, 113, 128, 129 y 130.
- Iniciativa con proyecto de decreto por el que se expide la Ley General para el Fortalecimiento y Armonización Catastral y Registral, Gaceta Parlamentaria de la Cámara de Diputados, número 7121-H, 8 de septiembre de 2026, art. 3, fracción IV.
- Ley del Mercado de Valores, art. 7.
- Banco de México, Circular 4/2019.
Deja un comentario